BankCompany
Simulador de Negocio Bancario
Simulador de Negocio Bancario
Simulador de Negocio Bancario
Tu equipo asume la alta dirección de un banco retail de tamaño mediano y compite con otros bancos por el mismo mercado. Cada periodo decides precios, política de riesgo, marketing, tecnología y formación para la Banca de Personas y la Banca de Empresas. El objetivo: hacer crecer el Valor de la Compañía equilibrando rentabilidad, riesgo, solvencia y competitividad.
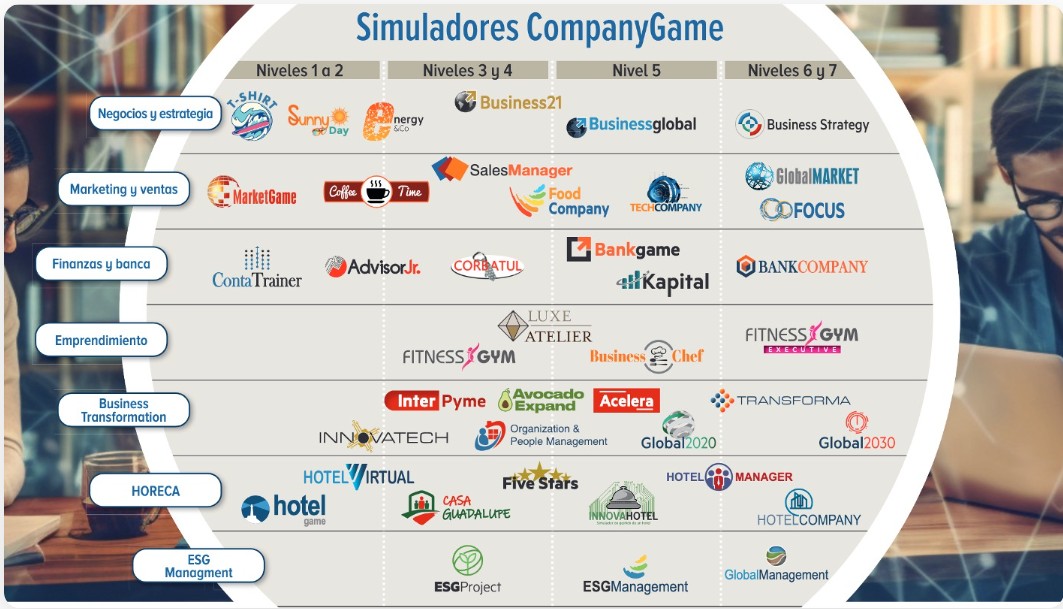
CompanyGame ofrece una amplia gama de simuladores de negocio organizados por nivel de dificultad y área de conocimiento. BankCompany se ubica en el área de Finanzas y banca (Niveles 6 y 7, el tramo más avanzado de la cartelera).
El manual explica en detalle cada área de decisión, las fórmulas del simulador y cómo interpretar el Cuadro de Mando. Consúltalo siempre que tengas dudas antes de enviar tus decisiones.
📥 DESCARGAR EL MANUALComparativo del valor de todos los bancos: año actual frente al anterior, con su diferencia y variación porcentual.
Es el marcador que decide el ranking. Empieza siempre aquí para saber cómo vas frente a la competencia.
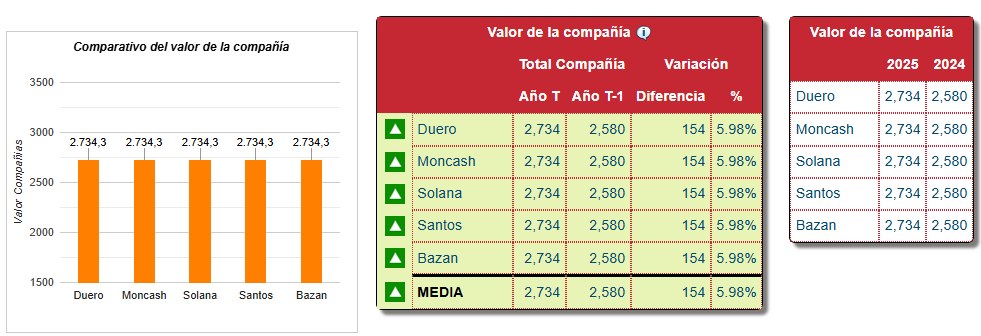
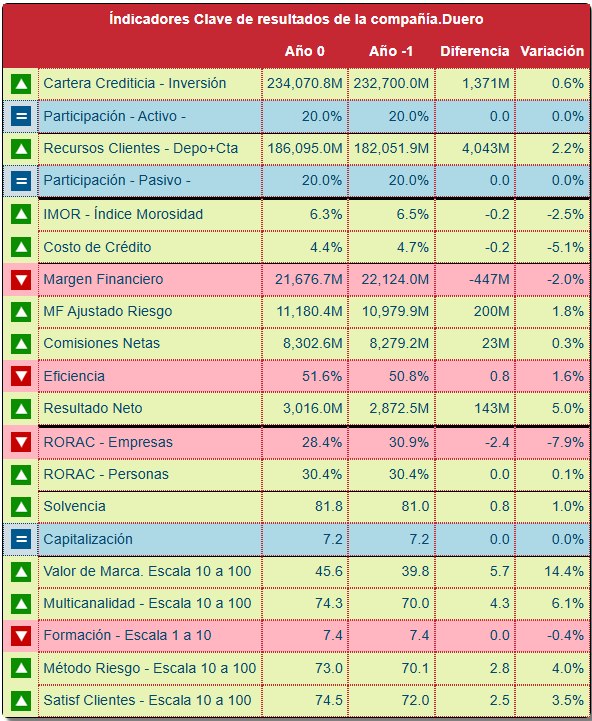
Tabla con unos 20 KPI (inversión, participación, morosidad, coste de crédito, márgenes, eficiencia, RORAC, solvencia, capitalización, marca, multicanalidad, formación, satisfacción) con su variación.
Es el resumen ejecutivo del banco. Ojo con la Eficiencia: ahí un valor más bajo es mejor, así que una subida aparece en rojo.
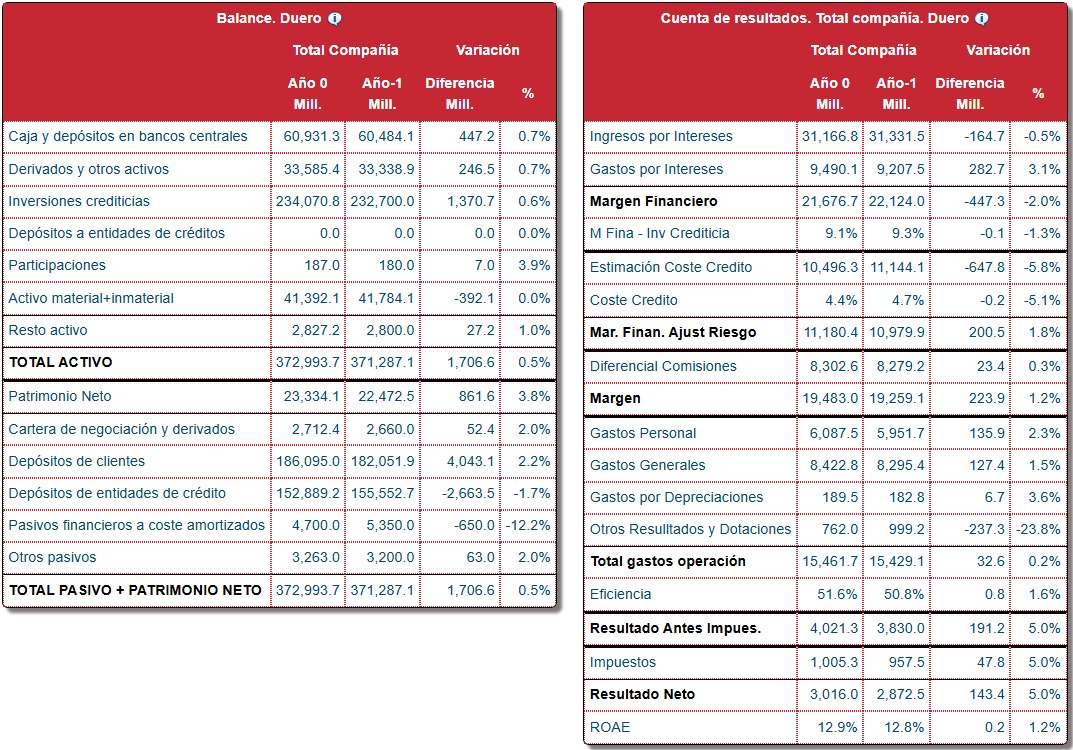
El balance (activo, pasivo y patrimonio) y la cuenta de resultados en cascada: margen financiero → coste del crédito → comisiones → gastos → resultado neto y ROAE.
Te muestra en qué escalón se gana o se pierde el dinero: si el problema está en el margen, en el coste del riesgo o en los gastos.
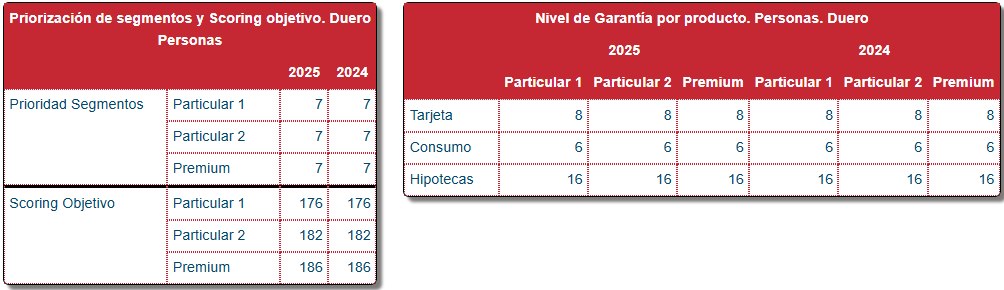
Volumen de activo (inversión crediticia) y pasivo (depósitos de clientes) por Personas y Empresas, con un gráfico comparativo.
Si prestas mucho más de lo que captas, dependes de financiación más cara. Vigila el equilibrio entre crecimiento del activo y del pasivo.
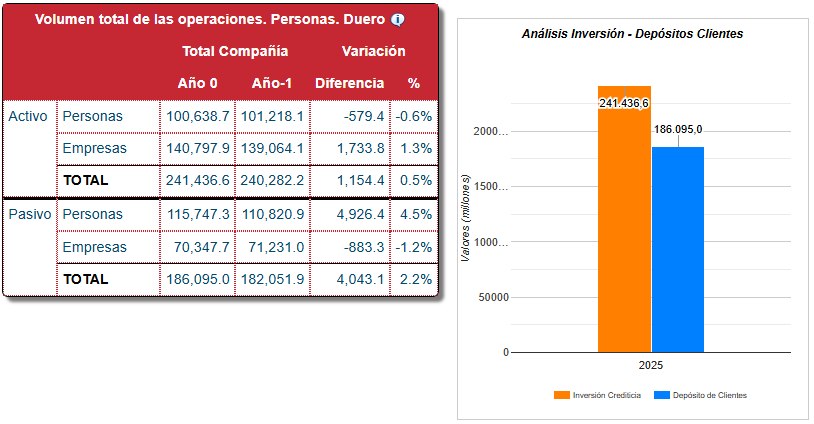
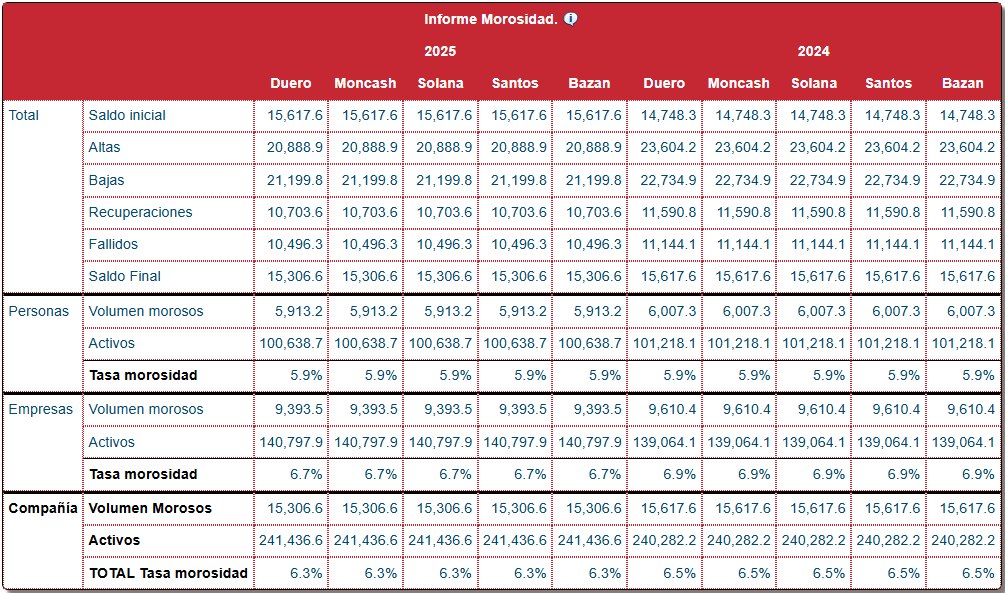
Movimiento de la cartera morosa: saldo inicial + altas − recuperaciones y fallidos = saldo final, y la tasa de morosidad total, de Personas y de Empresas.
La mora es el termómetro de tu política de riesgo: si sube, estás aceptando clientes con peor rating/scoring o con pocas garantías.
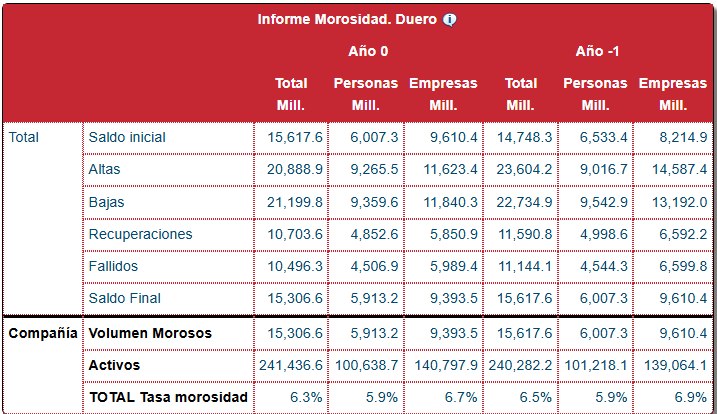
Dotaciones sobre inversión media, total y por segmento: Particular 1, Particular 2, Premium, Pymes, Media y Corpora.
Los segmentos más arriesgados tienen el coste más alto. Ese coste debe estar cubierto por el precio de cada producto.
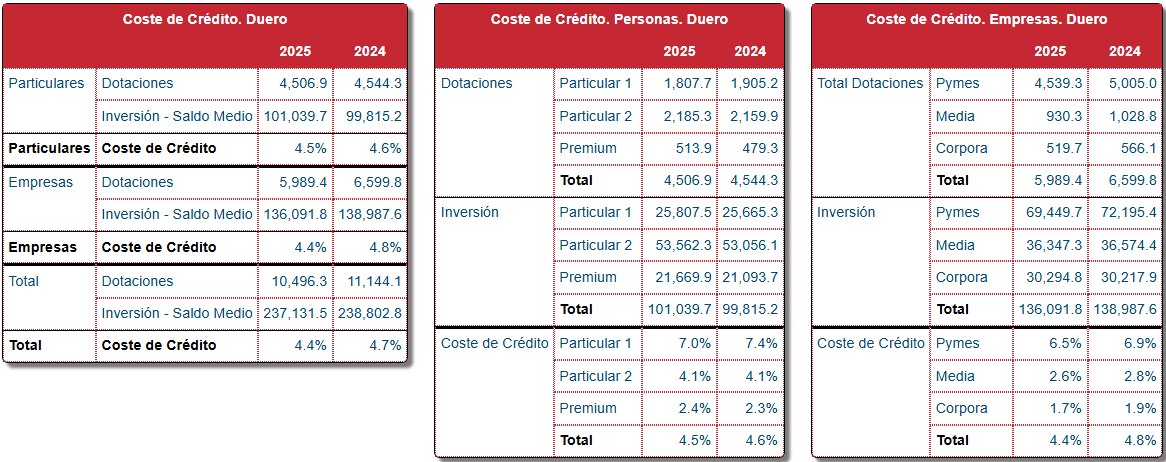
Prioridad y scoring objetivo por segmento de Personas, y nivel de garantía exigido en Tarjeta, Consumo e Hipotecas.
Es el registro de tus propias decisiones de riesgo. Compáralo con la mora y el coste de crédito para ver si la política funciona.
Porcentaje de clientes vinculados por segmento de Personas y Empresas y total del banco, frente al año anterior.
Un cliente vinculado contrata más productos y es más rentable. Es uno de los indicadores que el Consejo puede fijarte como objetivo.
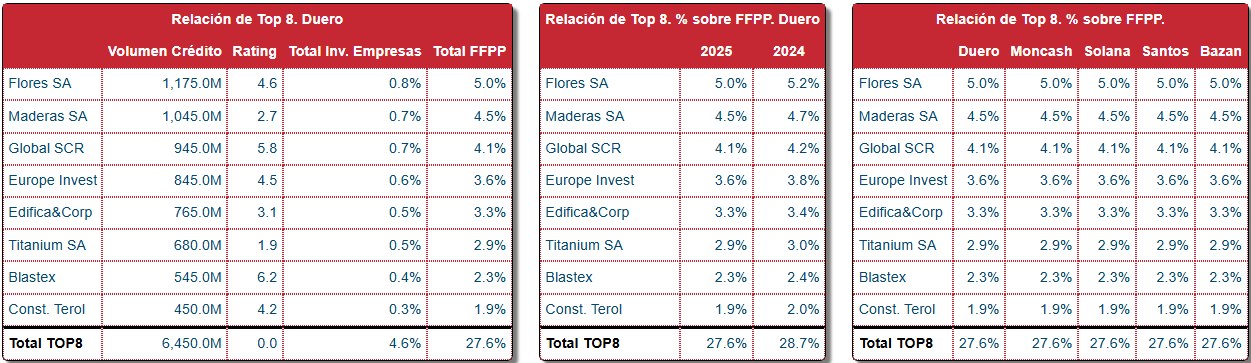
Los 8 mayores clientes empresa: volumen de crédito, rating, peso sobre la inversión en empresas y sobre los fondos propios.
Mide el riesgo de concentración: depender de pocos clientes grandes expone los fondos propios si uno de ellos falla.
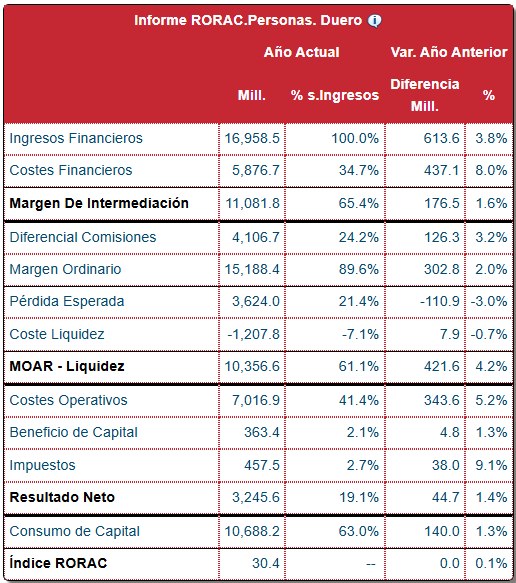
Cascada de ingresos financieros a resultado neto de Banca de Personas, con su capital económico y el índice RORAC.
Te dice cuánto rinde cada unidad de capital invertida en Personas. Compáralo con Empresas para decidir dónde crecer.
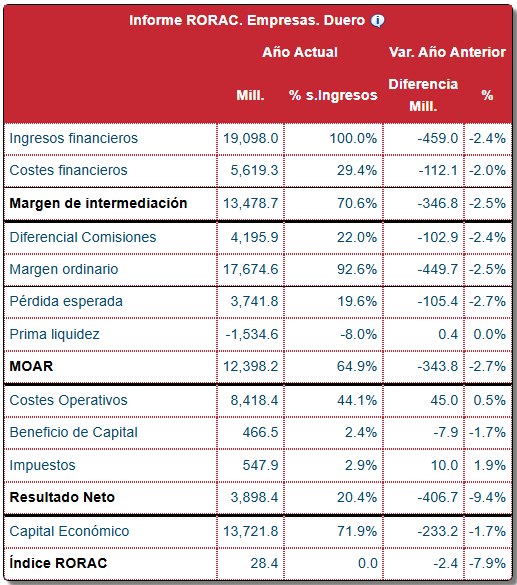
La misma cascada aplicada a Banca de Empresas: pérdida esperada, prima de liquidez, MOAR, costes operativos, resultado neto y RORAC.
Un margen alto no basta: si consume mucho capital o tiene mucha pérdida esperada, el RORAC lo delata.
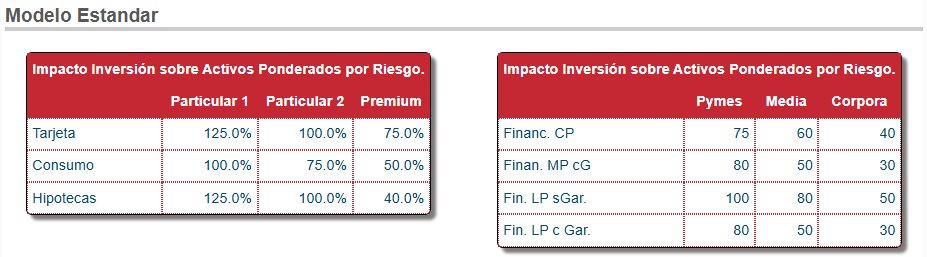
Modelo estándar: el porcentaje de ponderación por riesgo de cada producto y segmento de Personas y Empresas.
Explica por qué unos productos consumen más capital que otros: cuanto mayor la ponderación, más APR y menos margen de crecimiento.
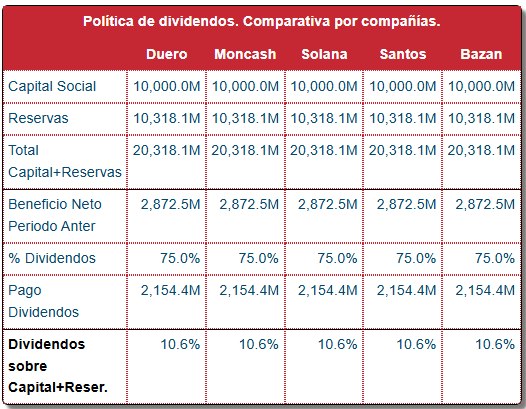
Capital social, reservas, beneficio del periodo anterior, porcentaje y pago de dividendos de todos los bancos.
Repartir dividendos reduce el capital disponible para crecer. Equilibra la retribución al accionista con tu índice de capitalización.
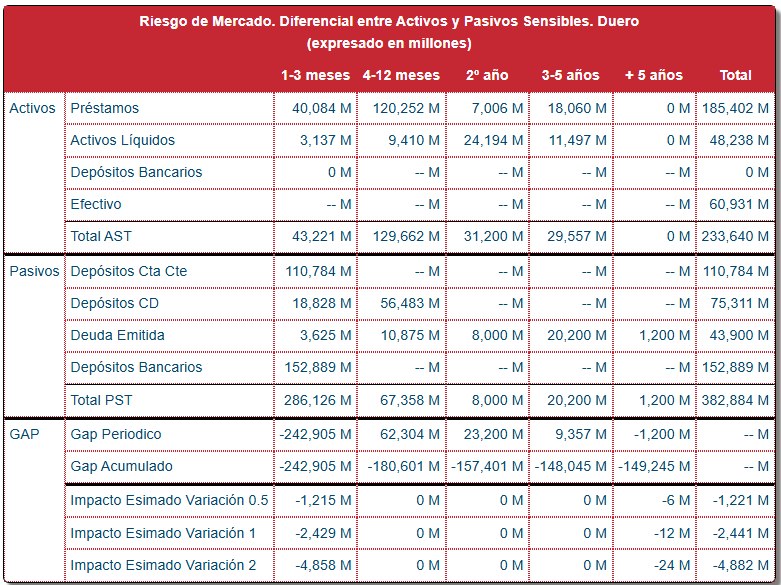
Brecha (gap) entre activos y pasivos sensibles a tipos de interés por plazos, y su impacto estimado ante variaciones de tipos.
Si tus pasivos se renuevan antes que tus activos, una subida de tipos encarece tu financiación más rápido de lo que suben tus ingresos.
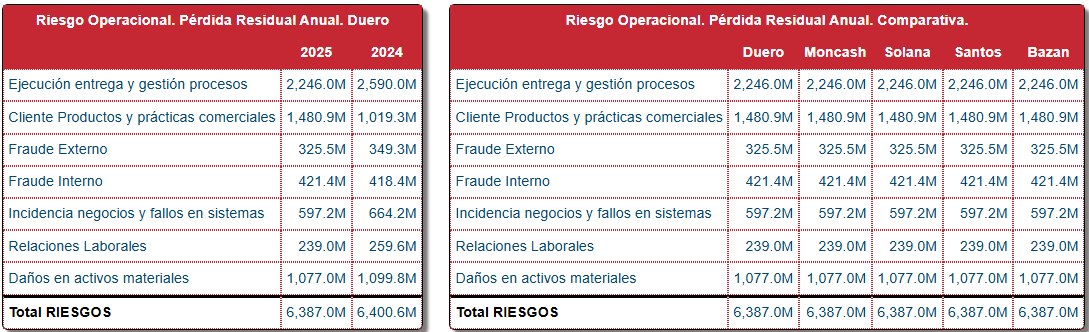
Pérdida residual anual por categoría: procesos, clientes y prácticas comerciales, fraude interno y externo, sistemas, relaciones laborales y daños en activos.
Es el tercer componente de los APR. Se reduce invirtiendo en tecnología, procesos y formación.
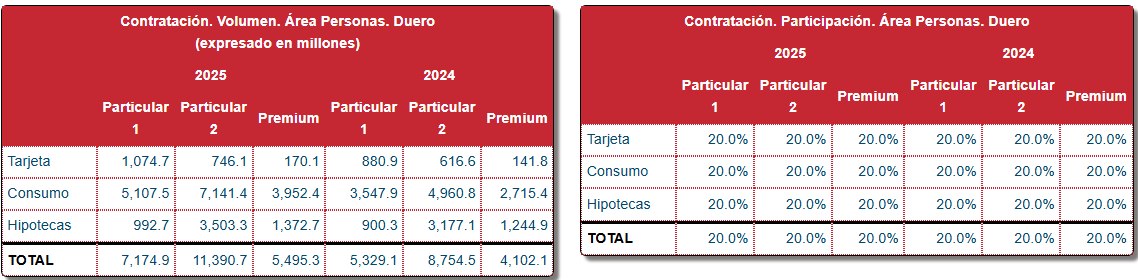
Volumen contratado en el periodo y participación de mercado de Tarjeta, Consumo e Hipotecas por segmento de Personas.
La contratación es el resultado directo de tu competitividad: muestra cuántas operaciones nuevas ganaste frente a los demás bancos.
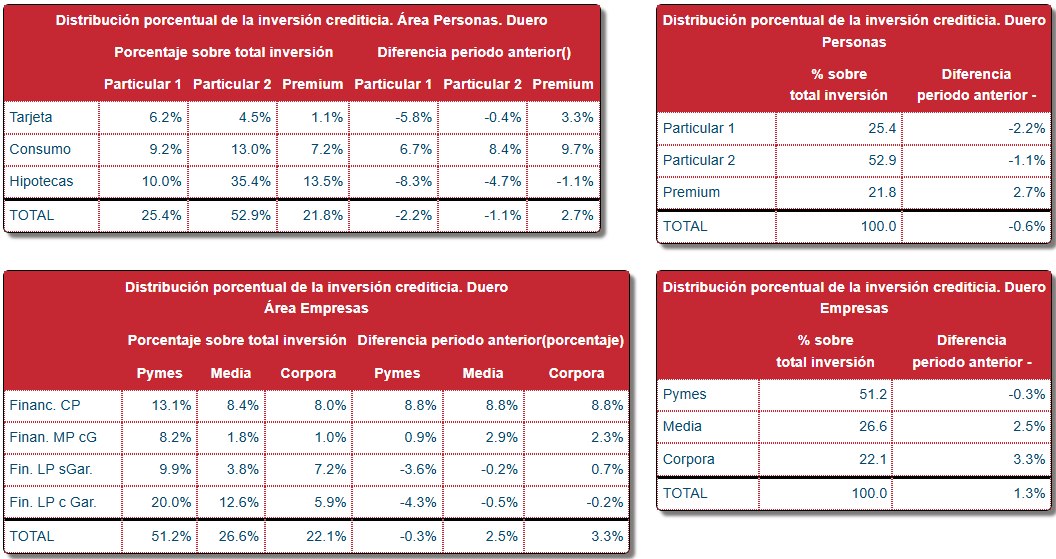
Peso de cada producto y segmento sobre la inversión crediticia total de Personas y de Empresas, y su diferencia con el periodo anterior.
Te dice dónde está concentrado tu riesgo y tu capital. Compáralo con el RORAC de cada segmento.
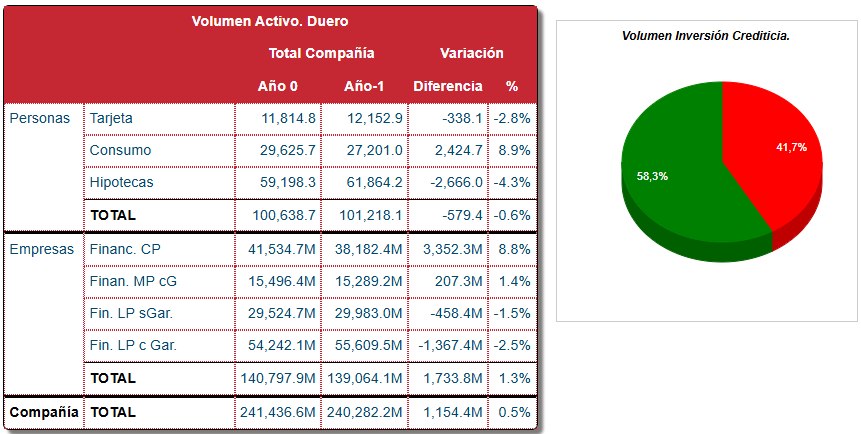
Inversión crediticia por producto de Personas y Empresas y total del banco, con su variación y un gráfico de reparto.
El activo es lo que prestas: base de tus ingresos financieros, pero también de tu riesgo y consumo de capital.
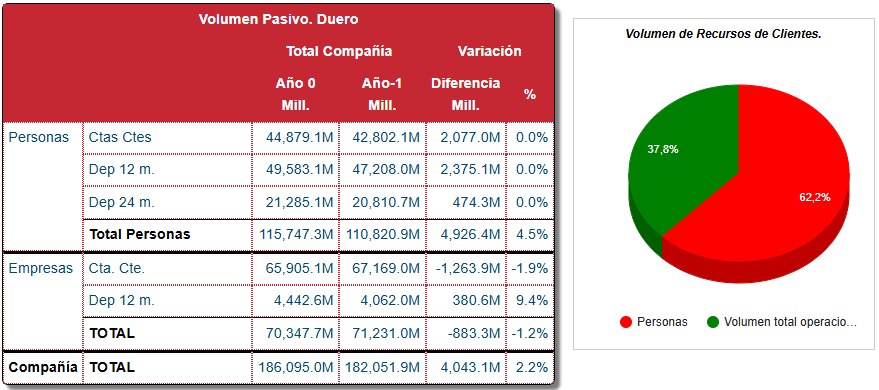
Recursos de clientes: cuentas corrientes y depósitos a 12 y 24 meses de Personas y Empresas, con su variación.
El pasivo financia tu activo. Captar recursos estables y baratos mejora el margen y la liquidez.
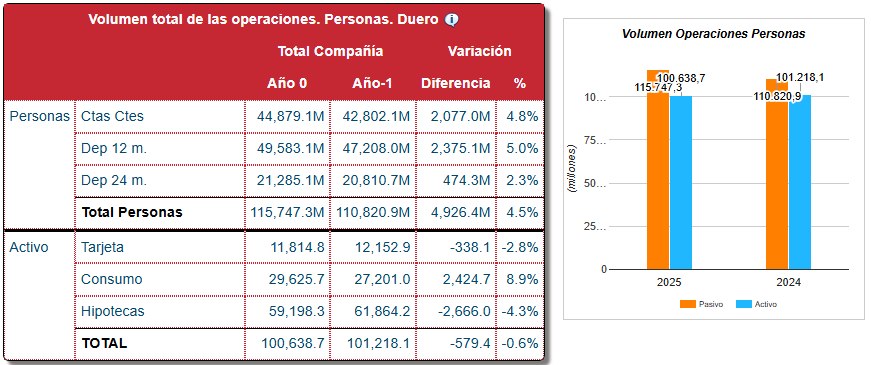
Pasivo y activo de Banca de Personas por producto, con un gráfico que compara ambos frente al año anterior.
Muestra si en Personas captas más de lo que prestas o al revés, y cómo evoluciona ese equilibrio.
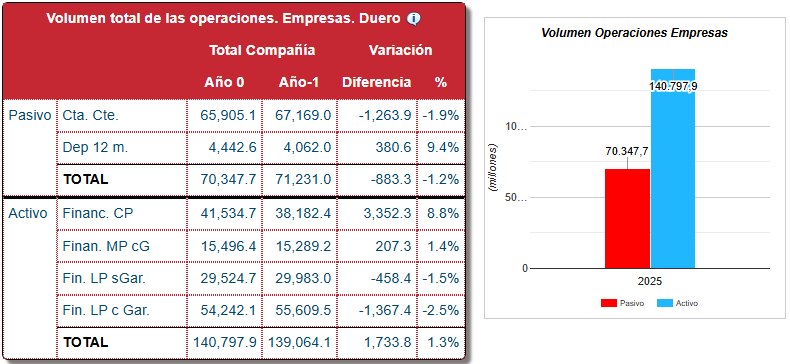
Pasivo y activo de Banca de Empresas por producto (financiación CP, MP y LP), con su gráfico comparativo.
En Empresas el banco suele prestar bastante más de lo que capta: vigila de dónde sale la financiación.
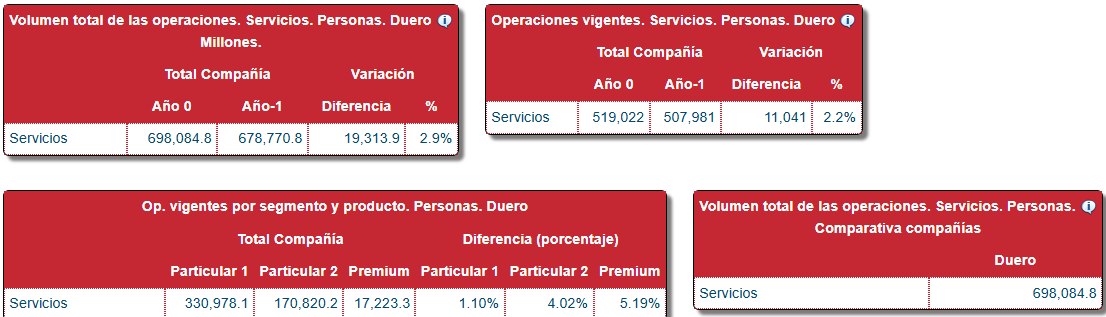
Volumen y número de operaciones vigentes de servicios de Personas, total y por segmento.
Los servicios generan comisiones sin riesgo de crédito: rentabilidad que no consume capital.
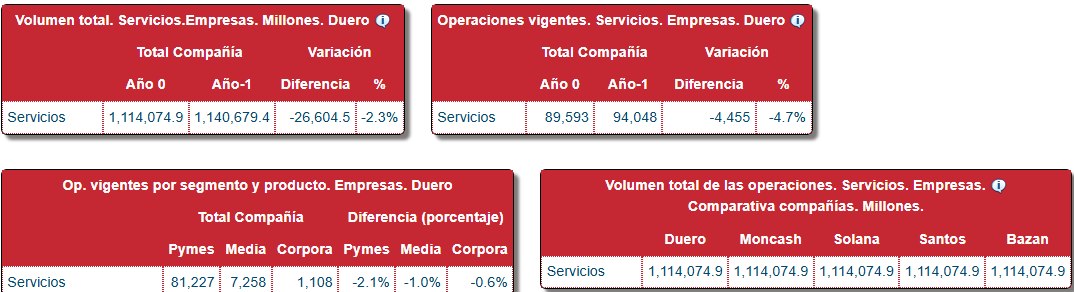
Volumen y operaciones vigentes de servicios de Empresas por segmento, con la comparativa entre bancos.
Te permite comparar tu transaccionalidad con la competencia y detectar si tu comisión espanta a los clientes.
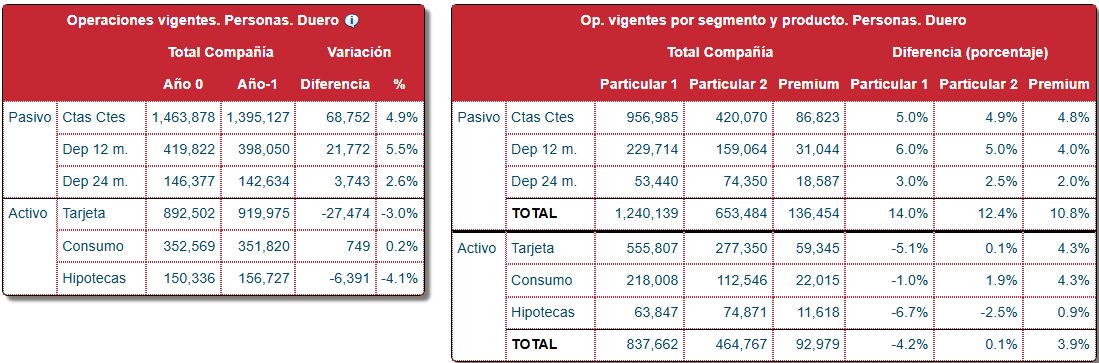
Número de contratos vivos de pasivo y activo de Personas, total y por segmento, con su variación.
El número de operaciones (no el dinero) indica cuántos clientes tienes realmente y cómo crece tu base.
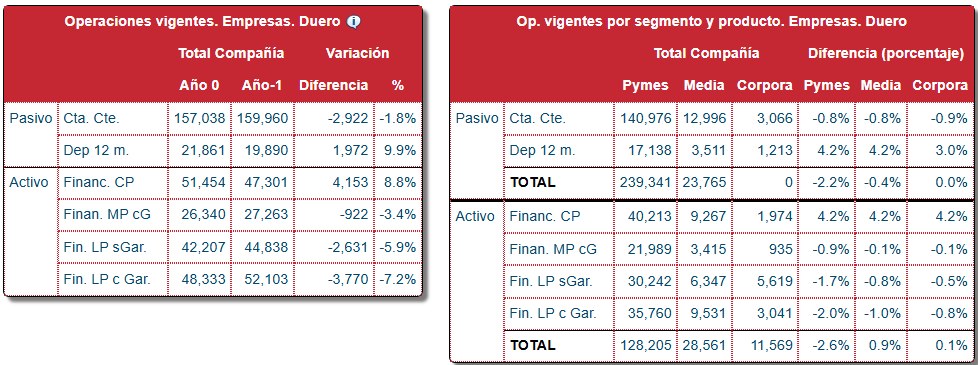
Número de contratos vivos de pasivo y activo de Empresas, total y por segmento.
Combínalo con el volumen: pocas operaciones de mucho importe significan más concentración de riesgo.
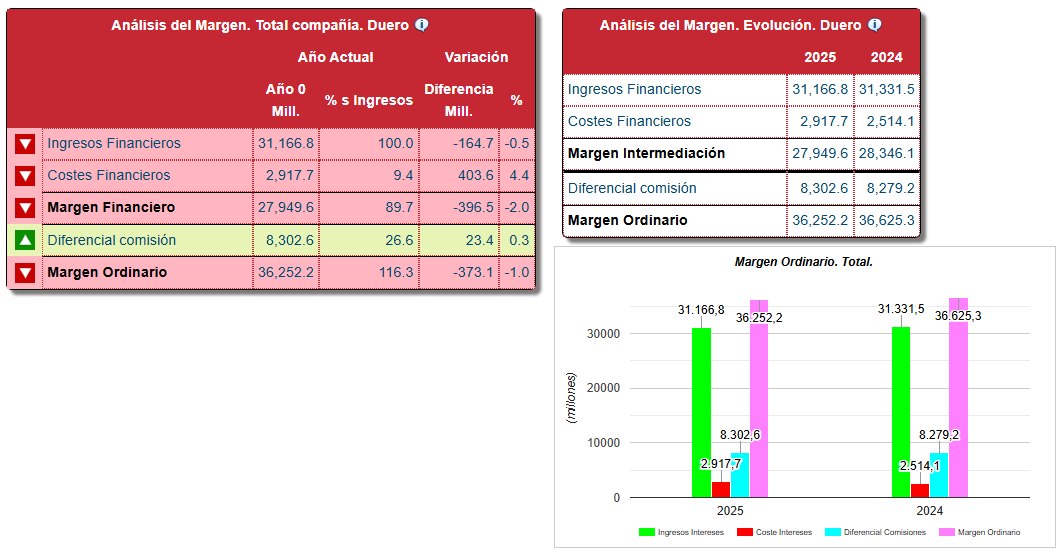
Ingresos y costes financieros, margen de intermediación, diferencial de comisiones y margen ordinario, con su peso sobre ingresos y variación.
Es la base de tu cuenta de resultados: si el margen cae, todo lo que viene debajo se resiente.
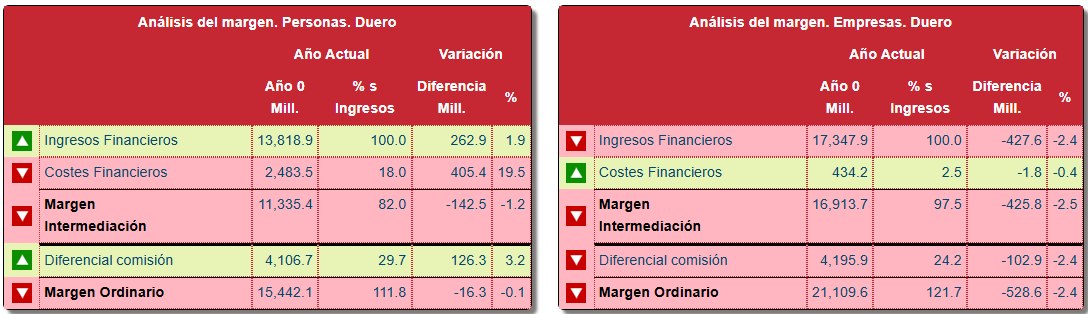
El mismo análisis del margen separado para Banca de Personas y Banca de Empresas.
Te muestra qué unidad de negocio genera más margen y cuál tiene costes financieros más altos.
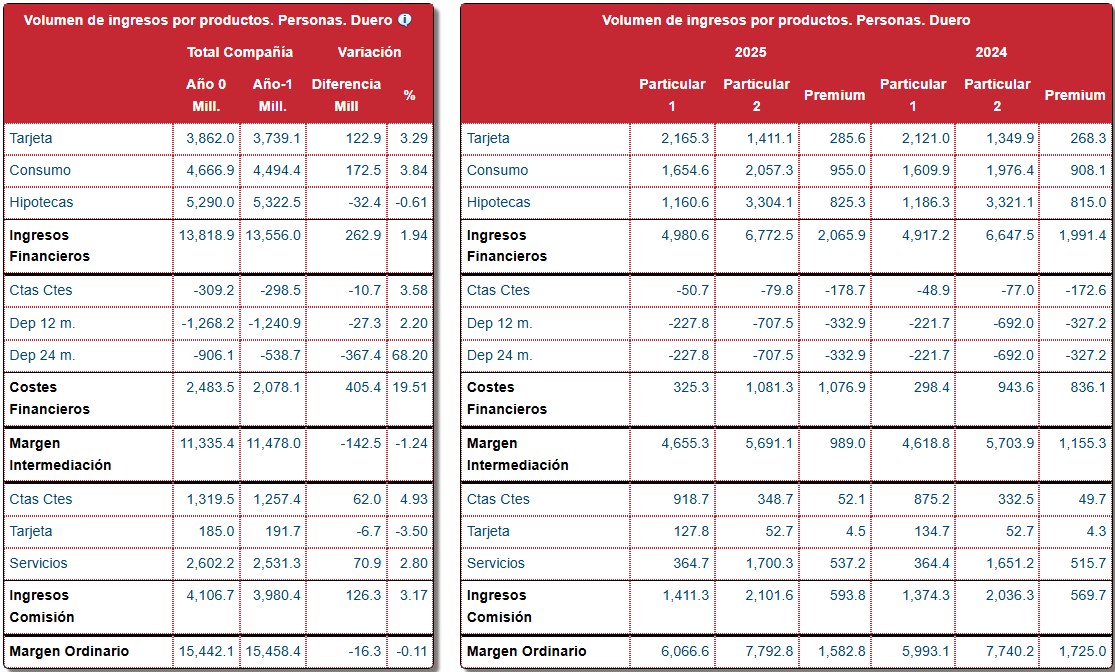
Ingresos financieros, costes del pasivo y comisiones de cada producto de Personas, total y por segmento.
Identifica qué producto y qué segmento aportan margen… y cuáles te cuestan dinero (por ejemplo, depósitos muy remunerados).
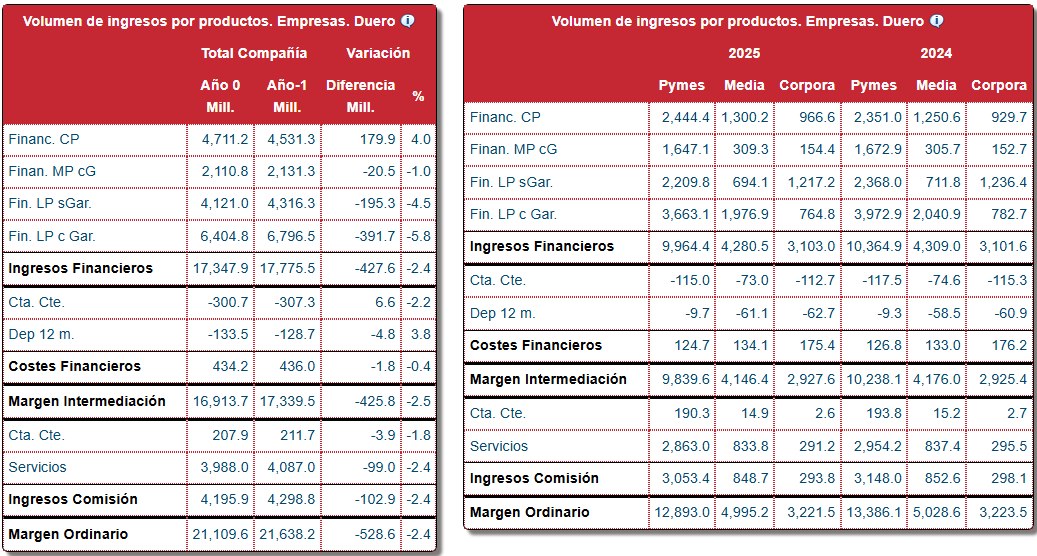
Ingresos y costes por producto de Empresas (financiación CP, MP y LP, cuentas y depósitos), total y por segmento.
Te dice qué segmento empresarial sostiene tu margen y dónde conviene ajustar precios.
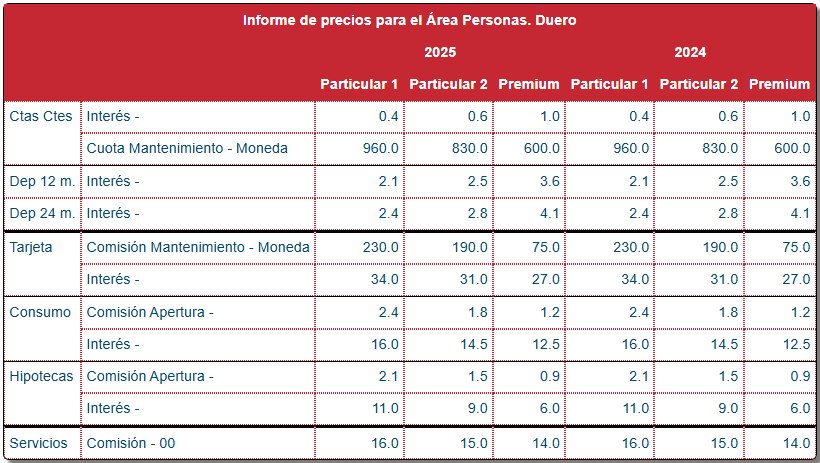
Los precios aplicados por tu banco en cada producto y segmento de Personas: intereses, comisiones y cuotas, este año y el anterior.
Conecta tus decisiones de precio con el margen obtenido: así ves el efecto real de cada cambio.
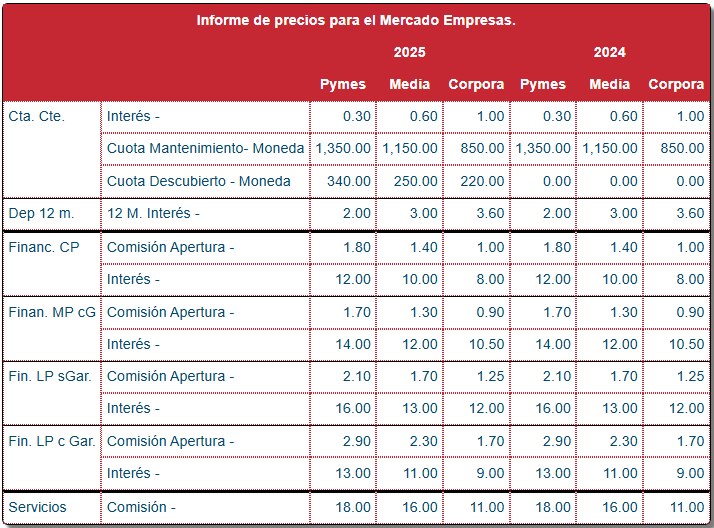
Los precios aplicados en cada producto y segmento de Empresas: intereses, comisiones de apertura, cuotas y comisión de servicios.
Revisa que el precio de cada financiación cubra la pérdida esperada de su segmento.
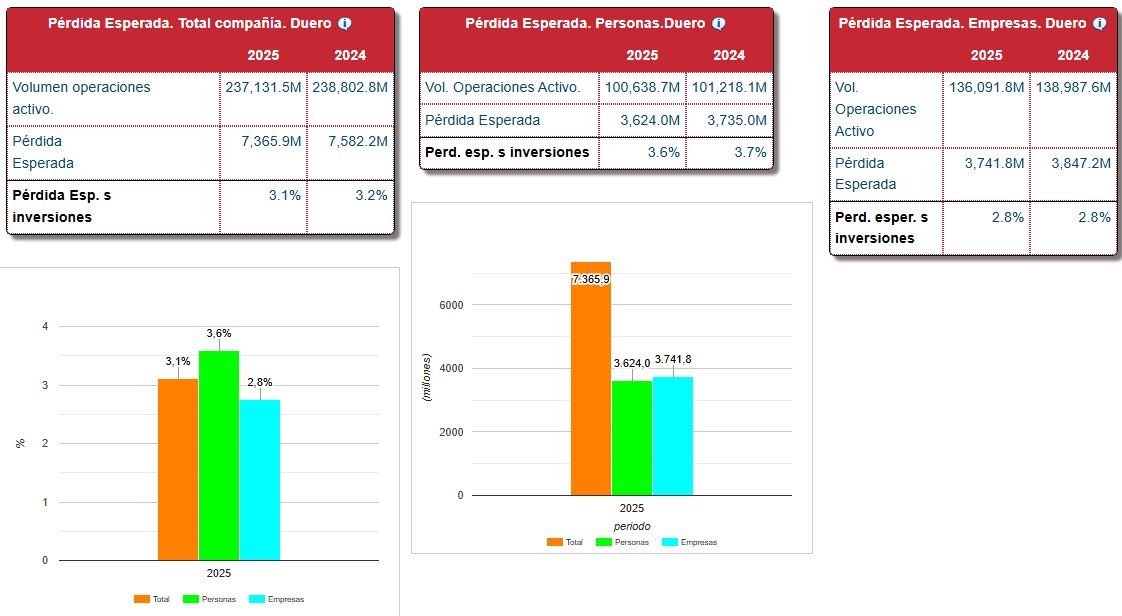
Volumen de activo, pérdida esperada y su porcentaje sobre la inversión, para el total del banco, Personas y Empresas.
Es el coste del riesgo que debes cubrir con el precio. Si sube más que el margen, pierdes rentabilidad.
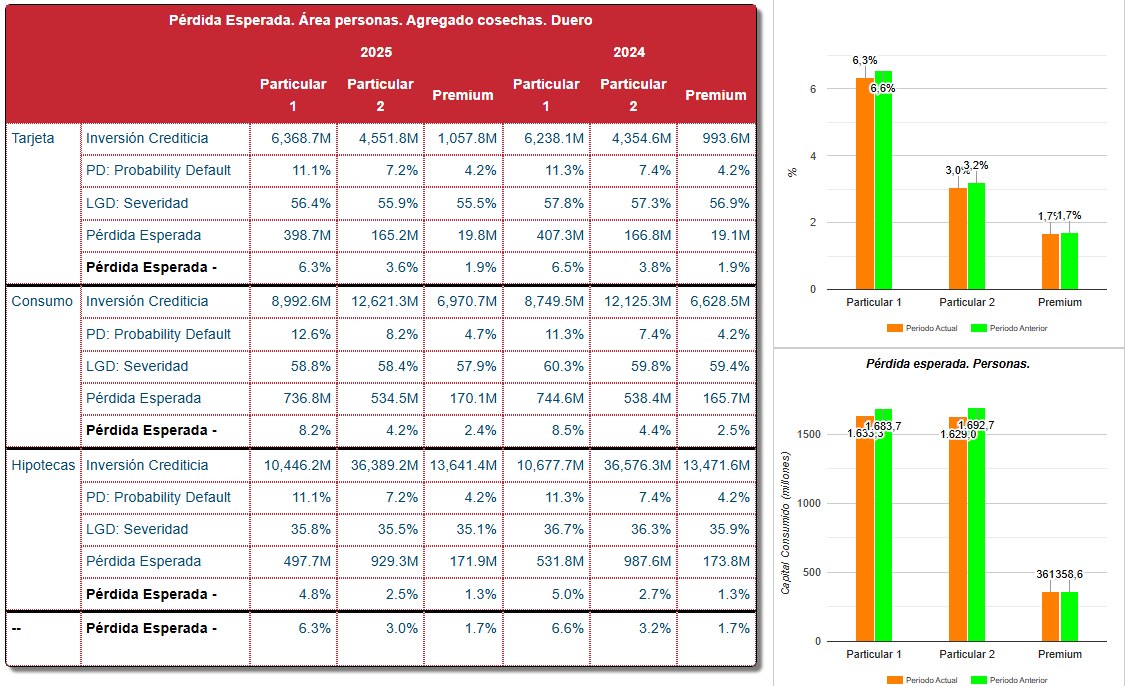
Por producto y segmento: inversión crediticia, PD (probabilidad de impago), LGD (severidad) y pérdida esperada. Agregado de cosechas.
Aquí ves la fórmula PE = Inversión × PD × LGD en acción: las hipotecas, con garantía, tienen la severidad más baja.
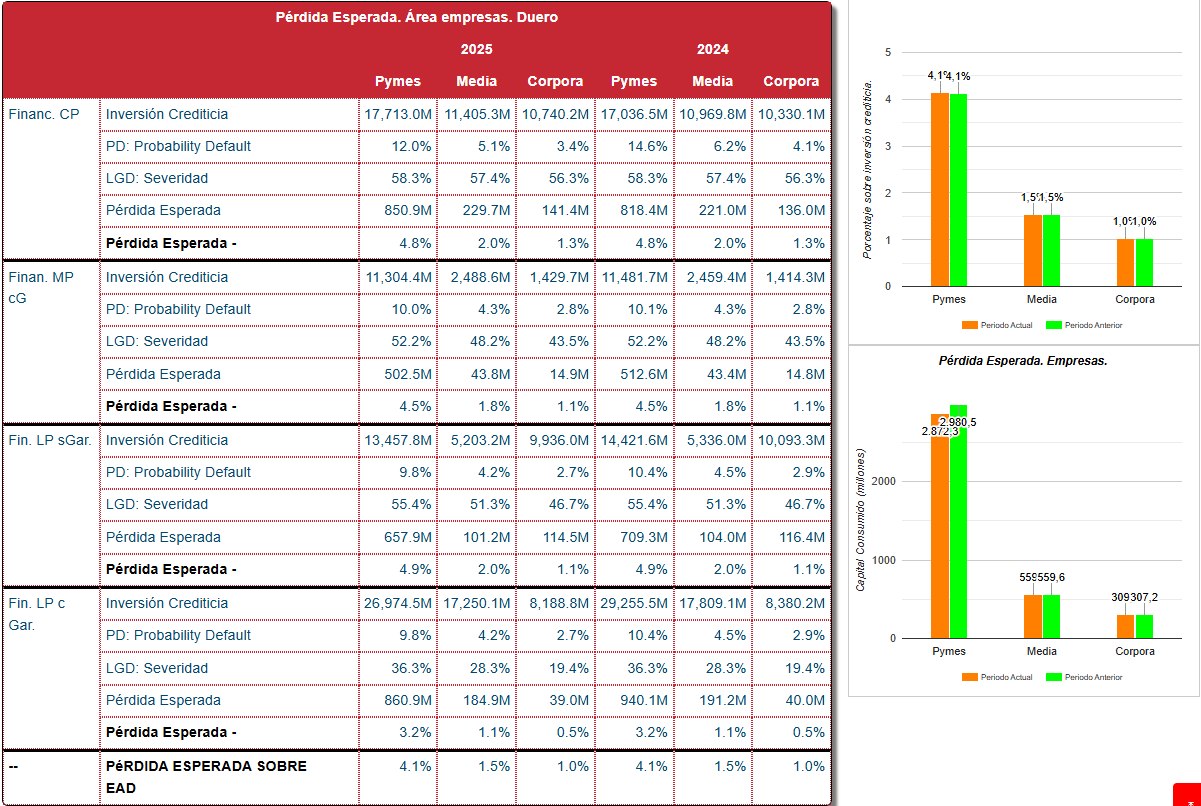
PD, LGD y pérdida esperada de cada financiación (CP, MP, LP con y sin garantía) por segmento.
Muestra cómo la garantía reduce la severidad y por qué las Pymes necesitan precios más altos.
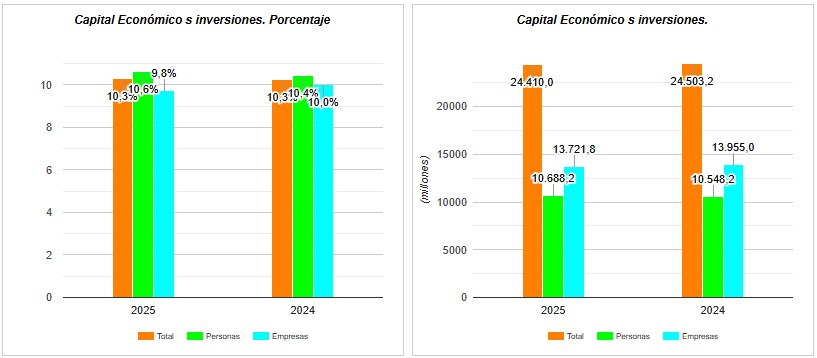
Capital económico consumido sobre las inversiones, en porcentaje y en millones, para el total, Personas y Empresas.
El capital es el recurso escaso del banco. Saber cuánto consumes te dice cuánto más puedes crecer.
Volumen vigente, capital económico y su ratio por segmento de Personas, periodo actual frente al anterior.
El segmento de menor renta consume mucho más capital por peso invertido: crecer ahí exige más rentabilidad.
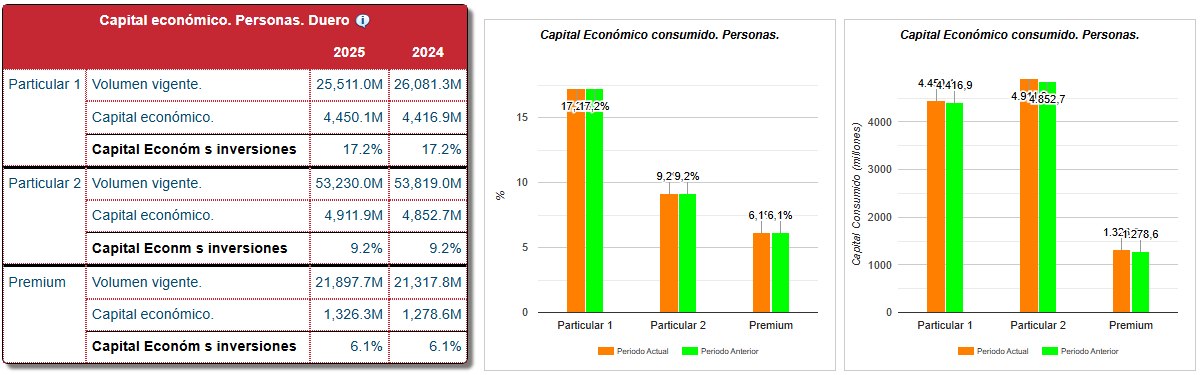
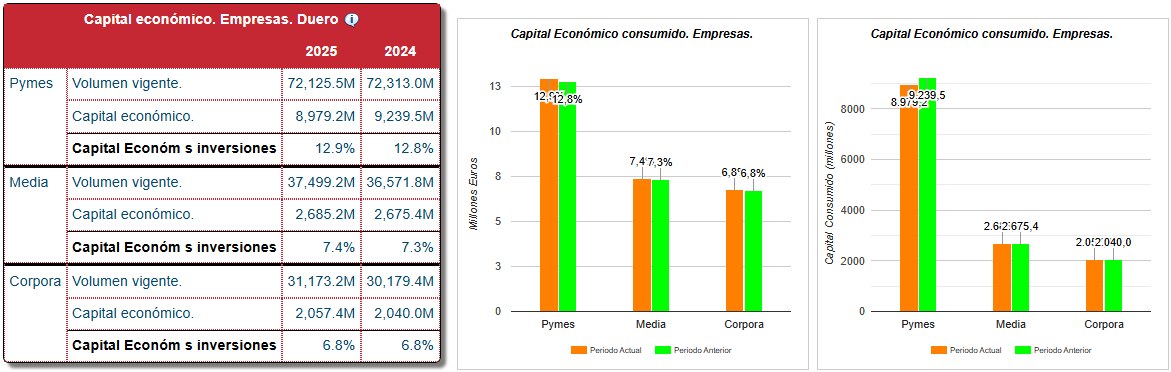
Volumen vigente, capital económico y su ratio por segmento de Empresas.
Compara cuánto capital consume cada segmento empresarial frente al margen que aporta.
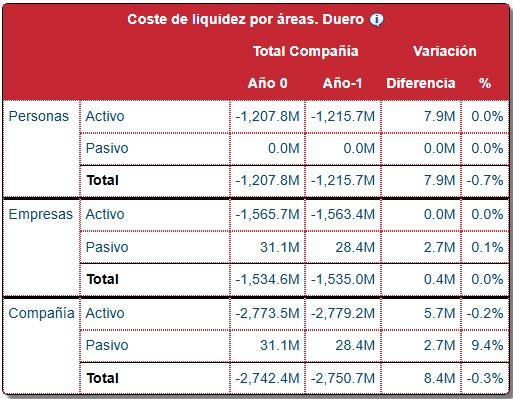
Coste de liquidez del activo y aportación del pasivo para Personas, Empresas y el total del banco.
Prestar a largo plazo con recursos de corto plazo tiene un coste: captar pasivo estable lo reduce.
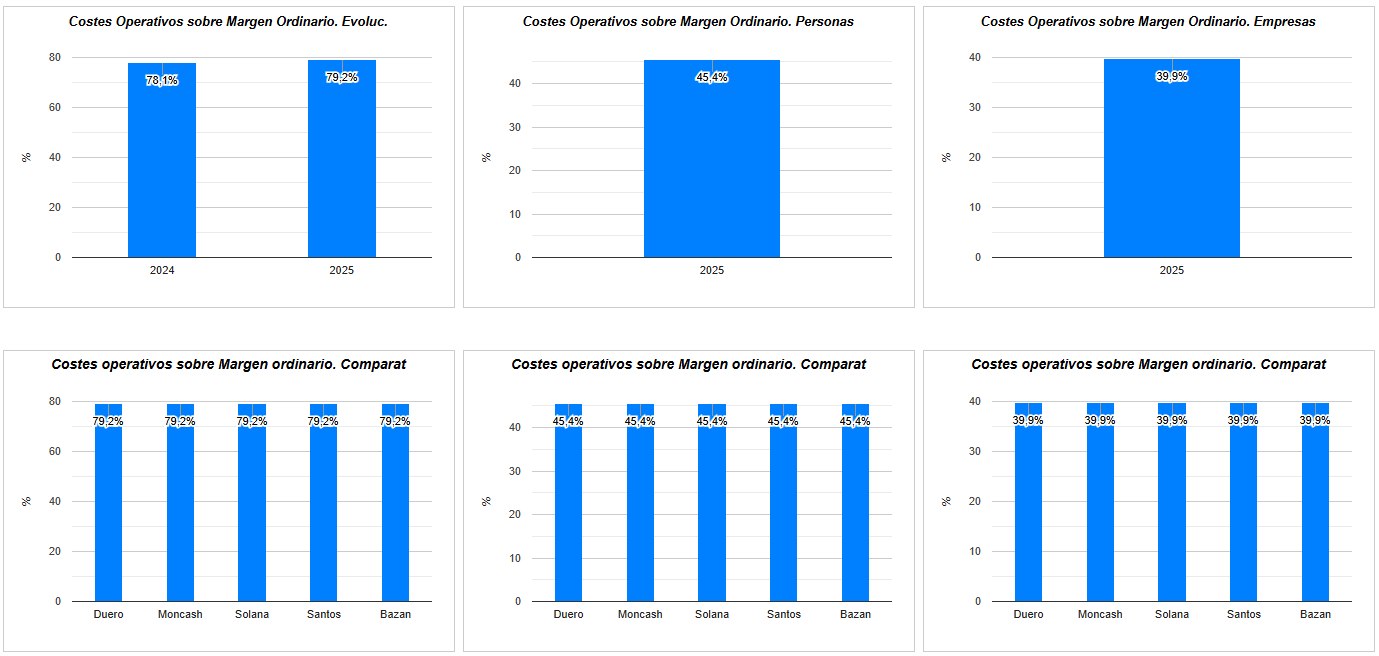
Costes operativos sobre margen ordinario: evolución total, de Personas y de Empresas, y comparativa con los demás bancos.
Es la eficiencia vista desde el RORAC: cuanto menor el porcentaje, más margen queda para el resultado.
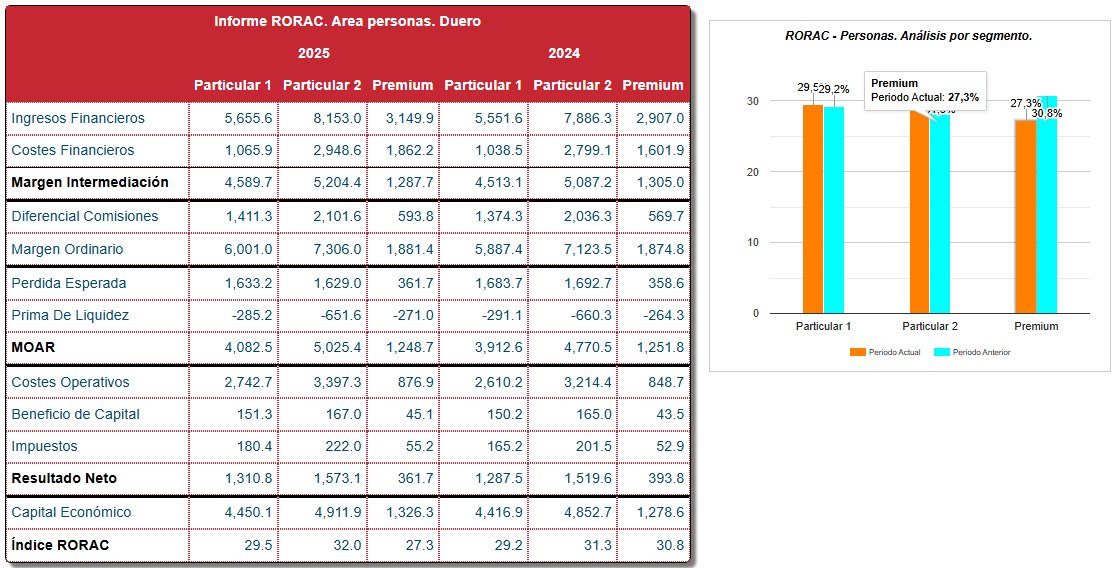
Cascada completa hasta el índice RORAC para Particular 1, Particular 2 y Premium, con gráfico actual vs. anterior.
Te dice qué segmento de Personas crea más valor por unidad de capital: úsalo para fijar prioridades.
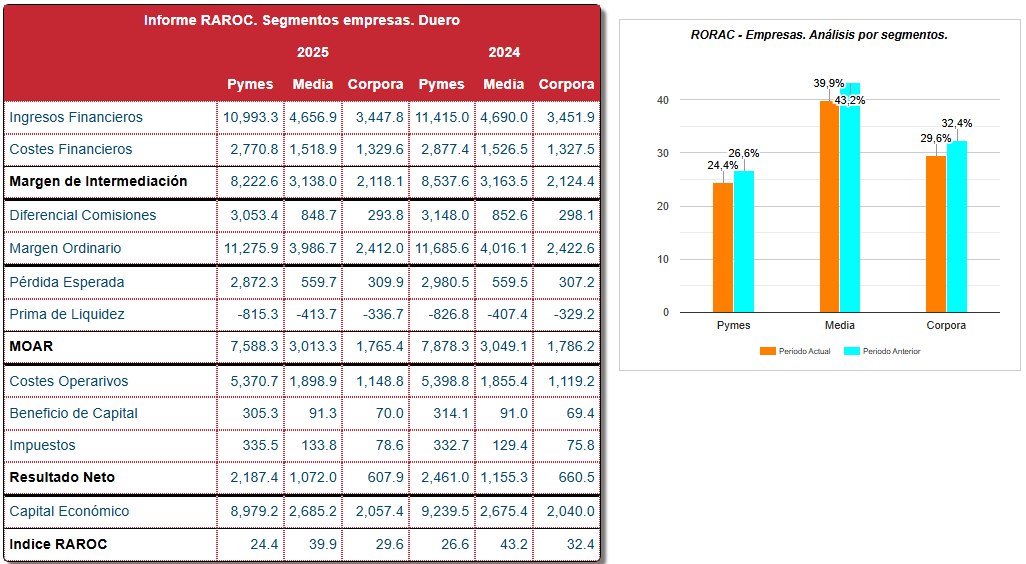
Cascada completa hasta el índice RORAC para Pymes, Media y Corpora, con su gráfico comparativo.
Un segmento con mucho volumen puede tener un RORAC bajo: ajusta precio, garantías o prioridad en consecuencia.
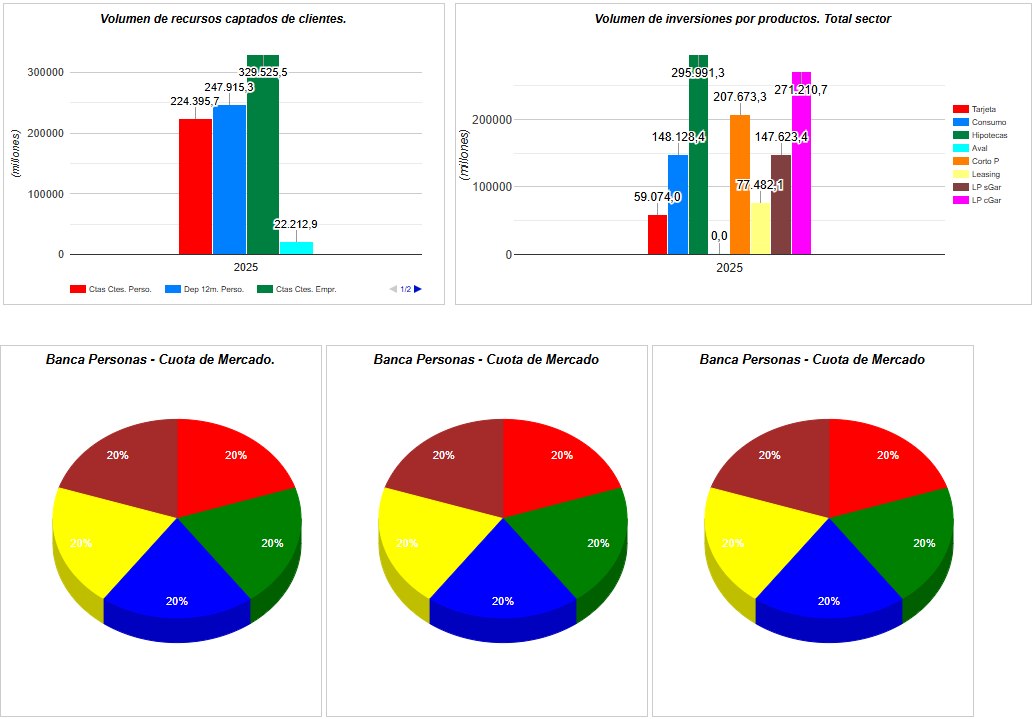
Volumen de recursos captados y de inversiones por producto en todo el sector, y cuota de mercado de cada banco.
Te da el tamaño del pastel: dónde está la demanda y cuánto de ella te llevas.
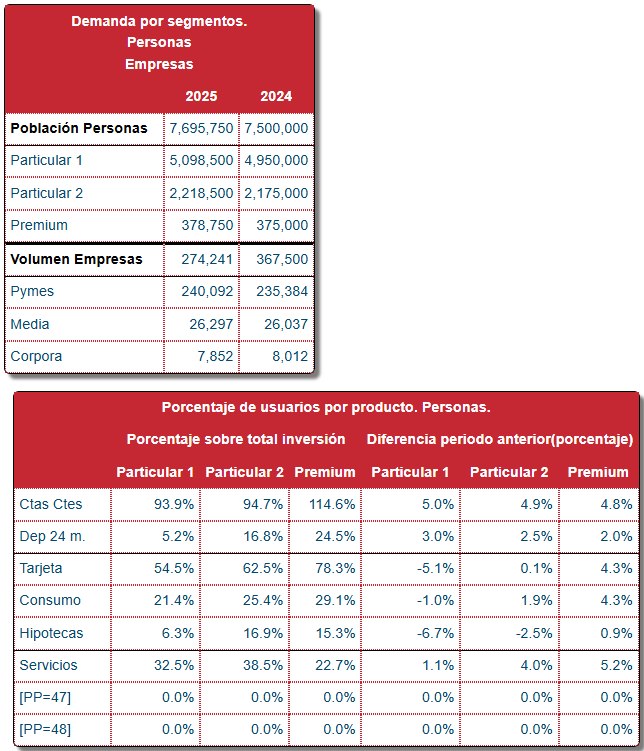
Población de Personas y número de Empresas por segmento, y porcentaje de usuarios por producto.
Indica qué segmentos son más grandes y qué productos usan: clave para decidir dónde promocionar.
Los precios de todos los bancos en cada producto de Personas, año actual y anterior.
Es tu benchmarking de precios: antes de mover un precio, mira dónde está la competencia.
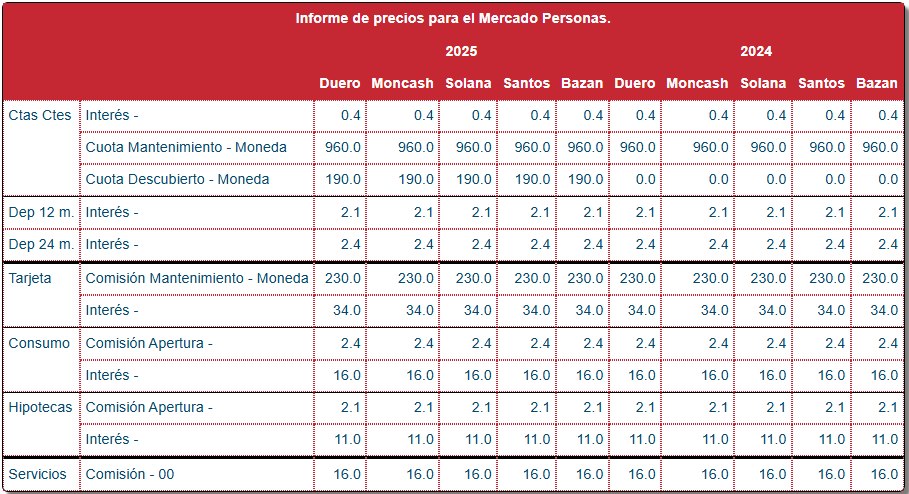
Los precios de todos los bancos en cada producto de Empresas: intereses, comisiones y cuotas.
Detecta si estás caro o barato frente a los demás en cada financiación.
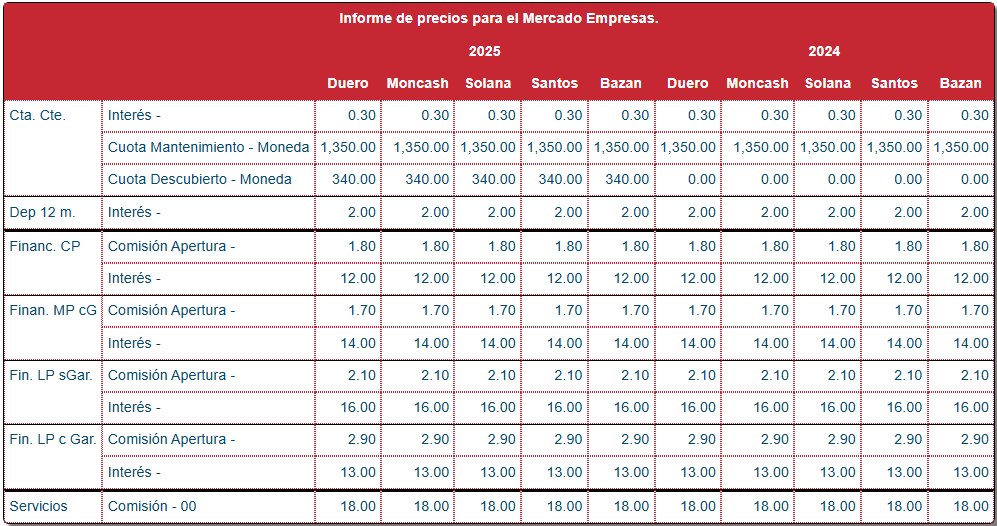
Prioridad, scoring objetivo y garantías por producto de tu banco y de toda la competencia.
Ver la política de riesgo de los demás te ayuda a entender por qué captan más (o menos) que tú.
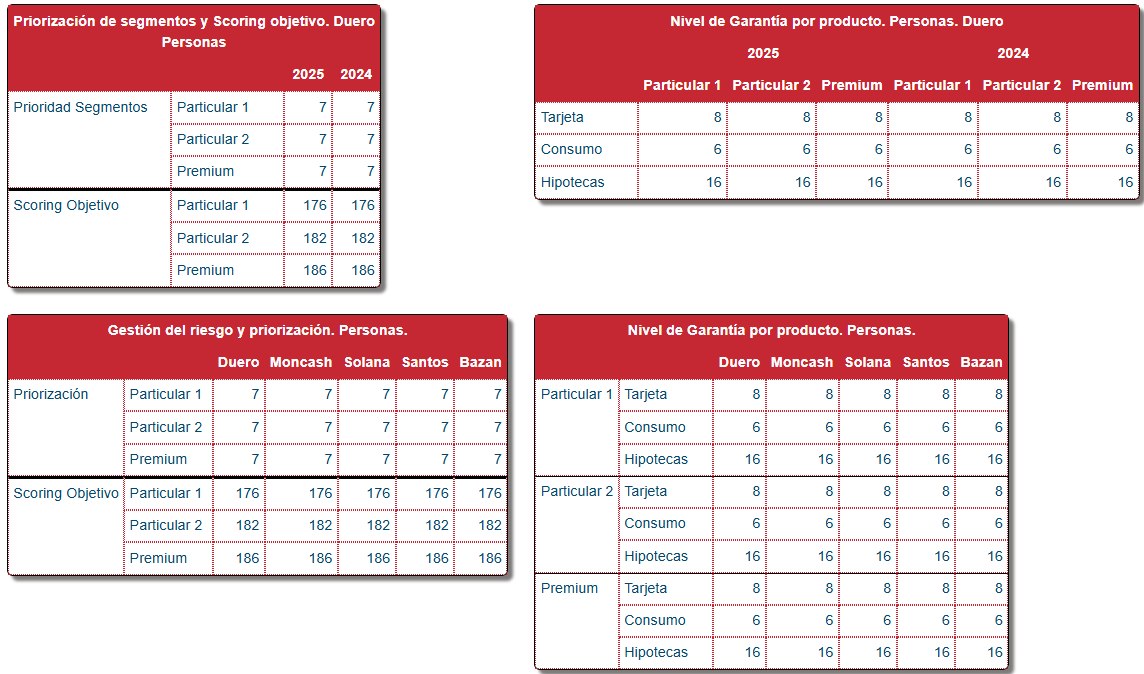
Priorización, rating objetivo y nivel de garantía por producto de todos los bancos.
Si un competidor baja su rating objetivo, accede a más clientes… pero asume más mora.
Saldo moroso, altas, recuperaciones, fallidos y tasa de morosidad de todos los bancos, por Personas y Empresas.
Compara la calidad de tu cartera con la del mercado: una mora superior a la media es una señal de alerta.
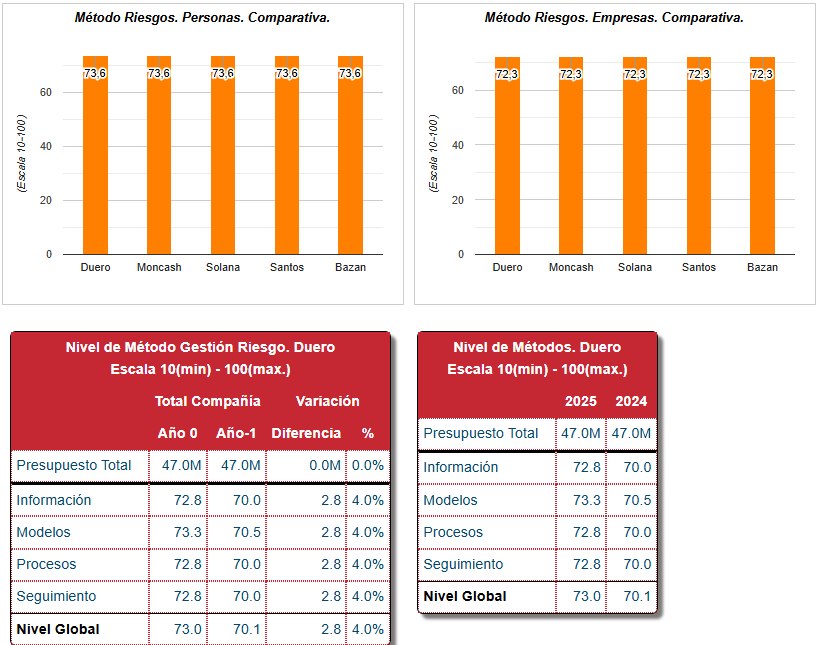
Nivel de los métodos de riesgo (escala 10–100) y su desglose: información, modelos, procesos y seguimiento.
Mejores métodos permiten seleccionar mejor a los clientes y reducir la pérdida esperada.
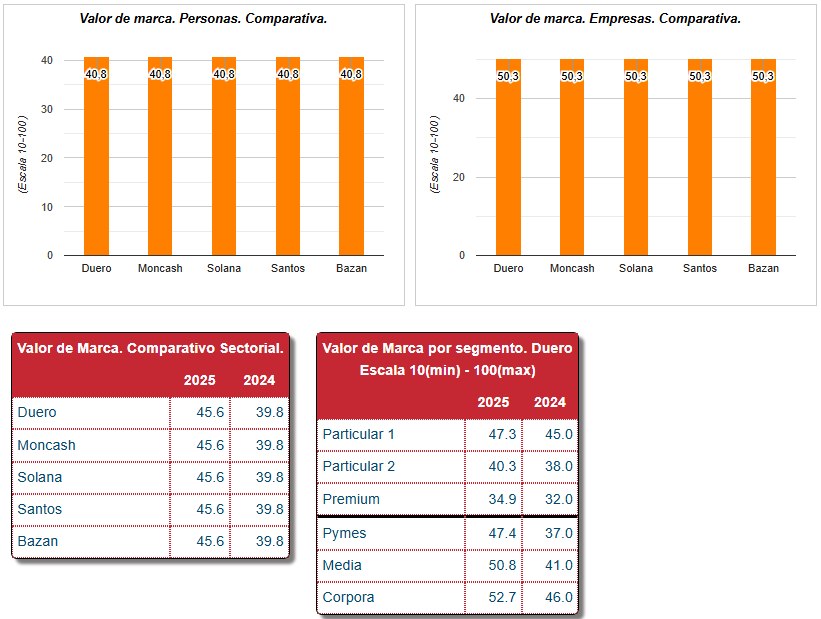
Valor de marca (escala 10–100) en Personas, Empresas, comparativo sectorial y desglose por los seis segmentos.
La marca pesa en el Valor de la Compañía y en la percepción de solvencia: mira en qué segmentos estás débil.
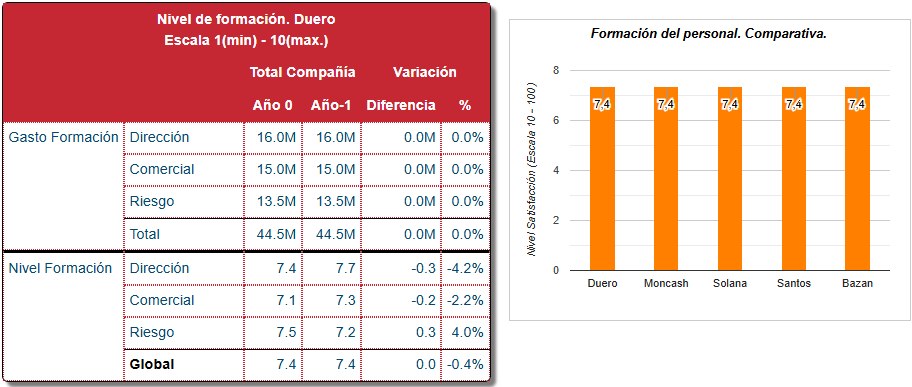
Gasto y nivel de formación (escala 1–10) en Dirección, Comercial y Riesgo, y comparativa entre bancos.
La formación impulsa el servicio y el asesoramiento, dos factores de competitividad y del Valor.
Satisfacción del cliente (total, Personas y Empresas) y del empleado, en escala 10–100, comparada entre bancos.
Pesa un 14% en el Valor de la Compañía y alimenta la vinculación y la marca.
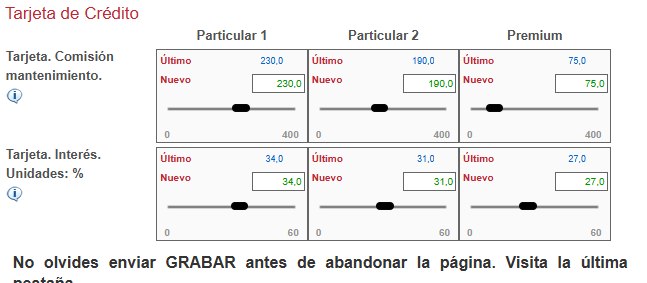
Comisión de mantenimiento (0–400) y tipo de interés (0–60%) por segmento.
Es el producto de activo más caro para el cliente: precios altos dan margen, pero restan atractivo frente a la competencia.
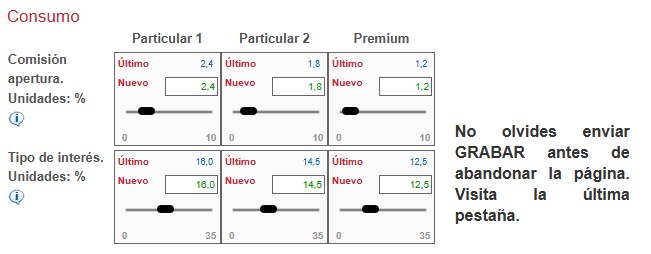
Comisión de apertura (0–10%) y tipo de interés (0–35%) por segmento.
Con poca garantía, su pérdida esperada es alta: el interés debe cubrirla sin espantar a los clientes.
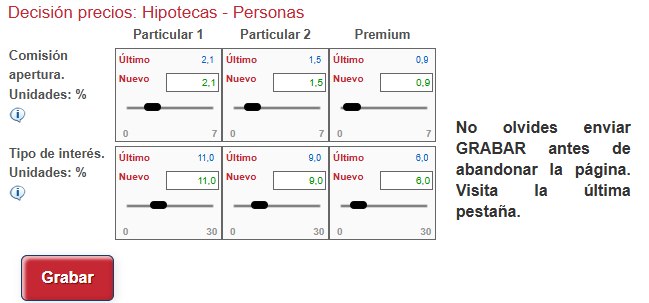
Comisión de apertura (0–7%) y tipo de interés (0–30%) por segmento.
Largo plazo y gran volumen: su precio pesa mucho en la cartera y favorece la vinculación del cliente.
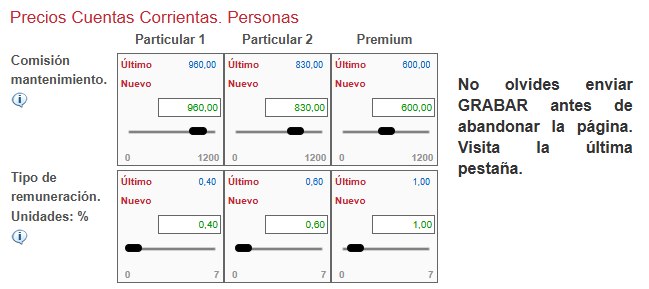
Comisión de mantenimiento (0–1.200) y tipo de remuneración (0–7%) por segmento.
Equilibra ingresos por comisiones con la captación de fondos baratos y estables.
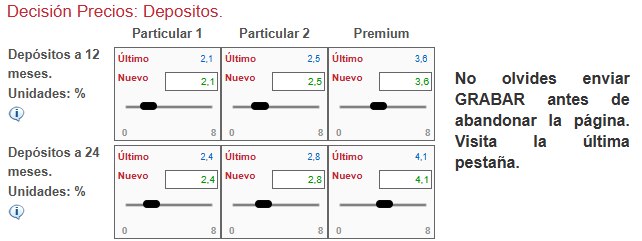
Tipo de interés de los depósitos a 12 y a 24 meses (0–8%) por segmento.
Pagar más atrae ahorro y liquidez, pero encarece tu financiación y reduce el margen.
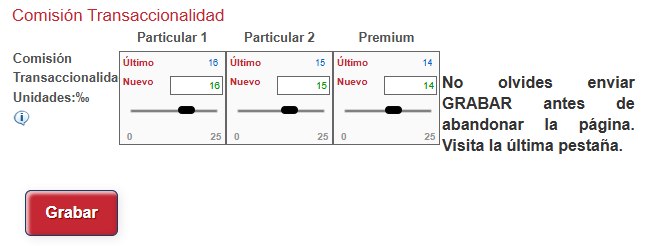
Comisión por transacciones y servicios, en tanto por mil (0–25‰), por segmento.
Ingresos sin riesgo de crédito; cobrar demasiado puede afectar a la satisfacción del cliente.
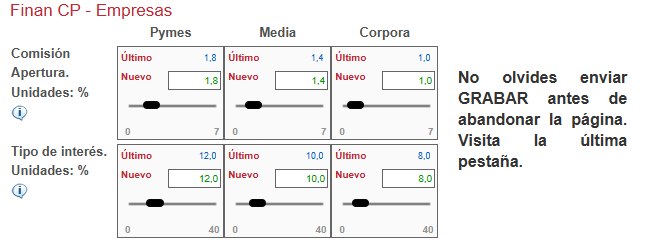
Comisión de apertura (0–7%) y tipo de interés (0–40%) por segmento.
Financia el capital de trabajo de las empresas: define tu margen y competitividad en cada tamaño de empresa.
Comisión de apertura (0–7%) y tipo de interés (0–40%) por segmento.
Crédito para equipamiento y maquinaria: el precio debe reflejar el riesgo de cada segmento.
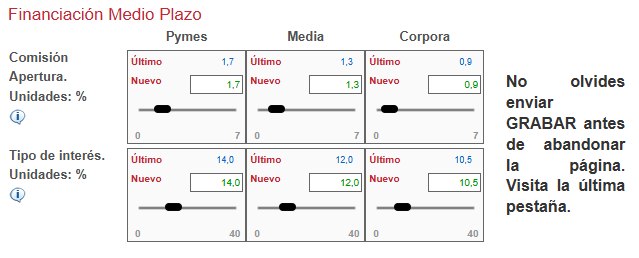
Comisión de apertura (0–7%) y tipo de interés (0–40%) por segmento.
Sin garantía la severidad es mayor: el precio debe compensarlo sin perder a los buenos clientes.
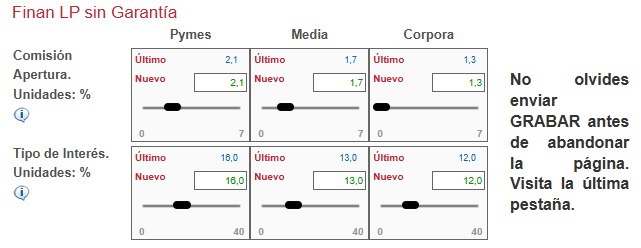
Comisión de apertura (0–7%) y tipo de interés (0–40%) por segmento.
La garantía reduce el riesgo y permite tipos más bajos: una buena palanca para ganar cuota a largo plazo.
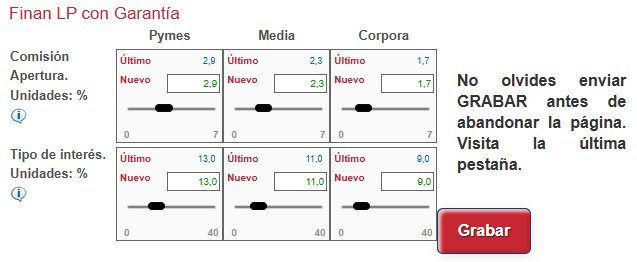
Comisión de mantenimiento (0–2.000) y tipo de remuneración (0–7%) por segmento.
Las empresas mueven mucho saldo transaccional: una cuenta atractiva capta recursos baratos.
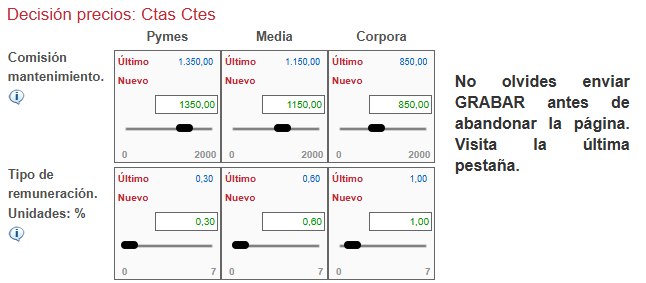
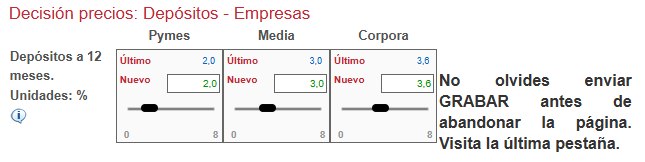
Tipo de interés del depósito a 12 meses (0–8%) por segmento. En Empresas no hay depósito a 24 meses.
Fija el coste de financiarte con las empresas, en equilibrio con la liquidez y el margen.
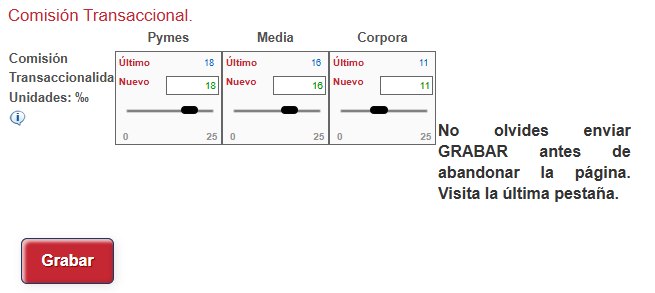
Comisión por transacciones y servicios, en tanto por mil (0–25‰), por segmento.
Ingresos sin consumo de capital; su nivel afecta a la rentabilidad y a la satisfacción de las empresas.
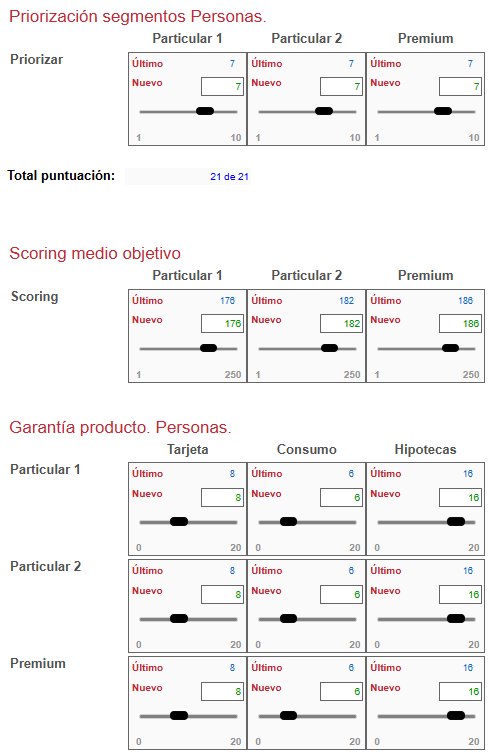
Priorización de cada segmento (1–10, total 21 puntos), scoring medio objetivo (1–250) y garantía por producto y segmento (Tarjeta, Consumo, Hipotecas; 0–20).
Decide qué clientes aceptas: más exigencia reduce la mora y el coste de crédito, pero también el volumen de préstamos.
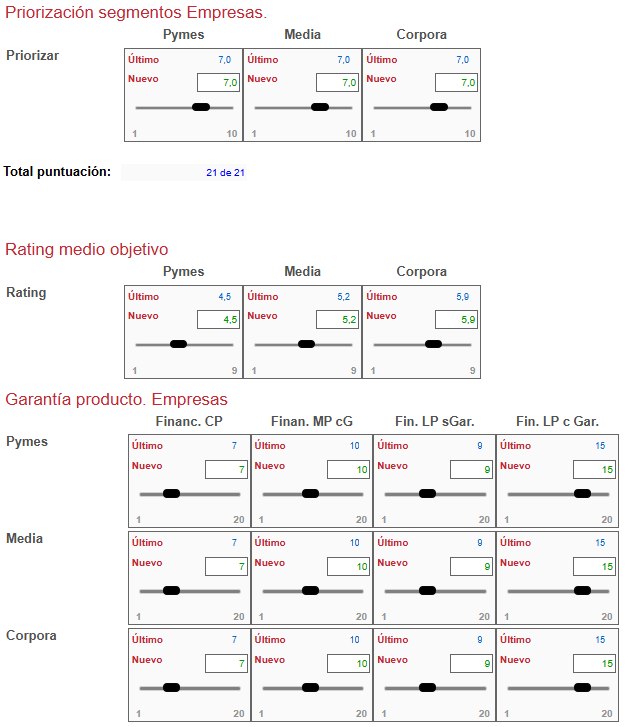
Priorización de Pymes, Media y Corpora (1–10, total 21 puntos), rating medio objetivo (1–9) y garantía por producto (1–20).
Equilibra el crecimiento de la cartera empresarial con su calidad crediticia. Ajusta el precio al nuevo nivel de riesgo.
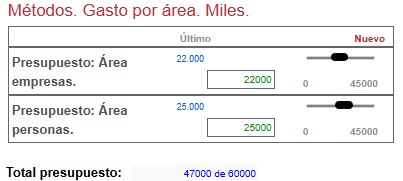
Presupuesto en métodos de riesgo para el Área Personas y el Área Empresas (hasta 45.000 miles cada una; total máximo 60.000).
Mejora la información, los modelos, los procesos y el seguimiento del riesgo: seleccionas mejor y pierdes menos por impagos.
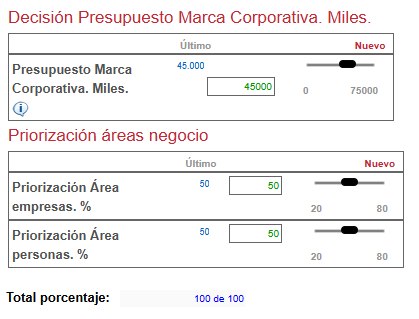
Presupuesto de marca corporativa (0–75.000 miles) y priorización entre Área Personas y Área Empresas (20–80%, suman 100%).
Construye la imagen del banco en todos sus negocios: pesa en el Valor de Marca y en la percepción de solvencia.
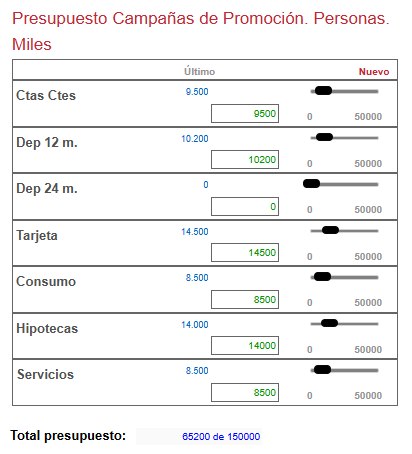
Presupuesto por producto (0–50.000 miles cada uno): cuentas, depósitos 12 y 24 meses, tarjeta, consumo, hipotecas y servicios. Máximo total 150.000.
Concentra el esfuerzo comercial en los productos que quieres hacer crecer: impulsa demanda y cuota.
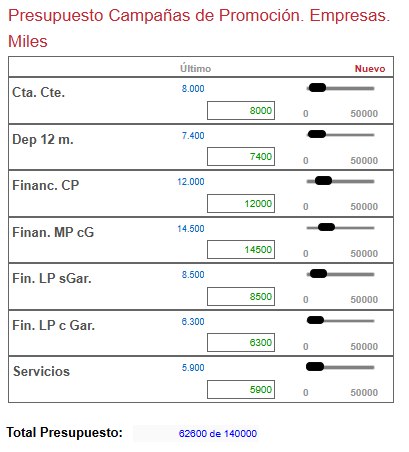
Presupuesto por producto (0–50.000 miles cada uno): cuenta, depósito, financiación CP, MP y LP, y servicios. Máximo total 140.000.
Orienta la promoción a los productos empresariales más rentables o estratégicos según su RORAC.
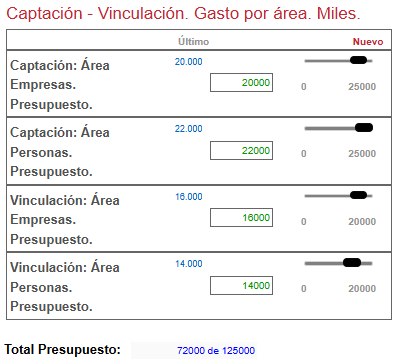
Presupuesto de captación (0–25.000) y de vinculación (0–20.000) para el Área Empresas y el Área Personas. Máximo total 125.000 miles.
Reparte el gasto entre atraer clientes nuevos y fidelizar a los actuales: crecimiento frente a retención.
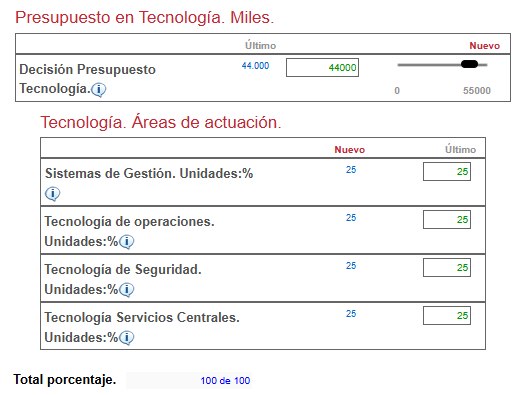
Presupuesto en tecnología (0–55.000 miles) y su reparto en % entre sistemas de gestión, tecnología de operaciones, de seguridad y de servicios centrales.
Sostiene la eficiencia operativa, la seguridad (riesgo operacional) y la calidad del servicio.
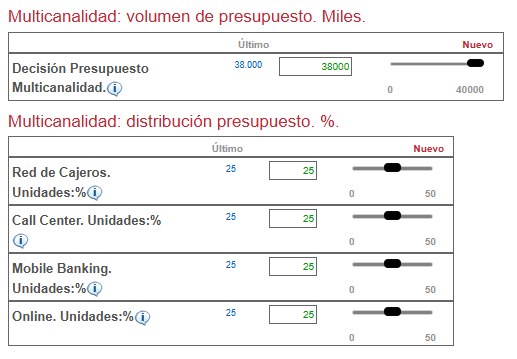
Presupuesto de multicanalidad (0–40.000 miles) y su distribución en % entre Red de Cajeros, Call Center, Mobile Banking y Online.
Define cómo te encuentra el cliente: es un factor de competitividad y de satisfacción.
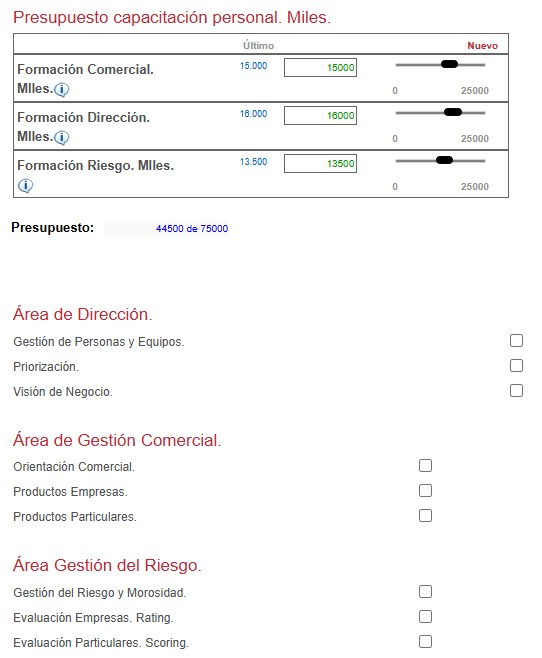
Presupuesto de formación Comercial, Dirección y Riesgo (0–25.000 miles cada uno; máximo 75.000) y elección de los cursos de cada área.
Capacitar al personal mejora el servicio, el asesoramiento y el control del riesgo, tres pilares del Valor.
Gracias por participar en BankCompany